Foto D. Škomrlj
Ne znam tko im to i s kojom idejom u HDZ-u piše, ali tko god da je, HDZ se ovime u ideološkom smislu približio ranim radovima marksizma, kaže makroekonomist Damir Novotny
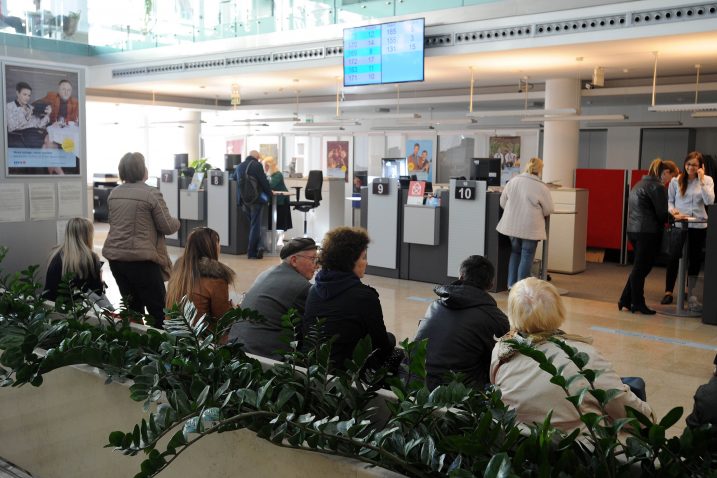
RIJEKA U prvih devet mjeseci ove godine hrvatski građani su se razdužili za dodatnih gotovo milijardu kuna – pokazuju to najnoviji podaci Hrvatske narodne banke o kretanju kredita banaka svim sektorima. Ukupni su pak krediti od siječnja do rujna pali za 2,4 milijarde kuna. Najveći doprinos padu, od čak 2,5 milijarde kuna, dala su, nažalost, privatna trgovačka društva, za koja je izgledno da se zadužuju vani jer su kamate niže. Za oko milijardu kuna porasla je međutim kreditna zaduženost države, i to je donekle kompenziralo ukupni kreditni pad. Hrvatski se građani dakle i dalje razdužuju, bježe od novih kredita, no istovremeno osobna potrošnja raste. Građani znači više troše, ali iz vlastitih izvora, čemu su doprinos dala i porezna rasterećenja koje je provela Vlada, no definitivno se ponašaju racionalno – dok ne vide da kriza zaista jenjava neće ući u nova zaduženja. Pitanje je zašto onda HDZ procjenjuje da im treba tutor koji će za njih misliti i paziti da ne »pretjeraju«, jer kako drukčije tumačiti mjeru koju ova stranka predlaže o zakonskom ograničenju rasta duga fizičkih osoba i kućanstava, do najviše 10 posto na godišnjoj razini, uključujući i kamate i sva davanja. Pritom se to ne dovodi ni u vezu s primanjima osobe, ima li plaću 5 ili 15 tisuća kuna, imovinom, itd., dakle, parametrima temeljem kojih banke i odlučuju hoće li nekome dati kredit.
Zadiranje u slobodu
– Tako nešto nisam vidio nigdje na svijetu. Toga nigdje nema, osim možda u Sjevernoj Koreji ili na Kubi, kaže makroekonomist Damir Novotny kojeg smo zamolili da prokomentira najnoviju HDZ-ovu ideju. Građani, veli Novotny, uopće nisu problem; ako je nešto na makroekonomskoj razini problem, onda je to država i njen dug. »Da ne govorimo kako sve to zadire u osobne slobode pojedinca, udara na osnovne postulate tržišne ekonomije, a još je i ekonomski besmisleno jer se građani već dulje vrijeme razdužuju. Stvarno ne znam tko im to i s kojom idejom u HDZ-u piše, ali tko god da je, HDZ se ovime u ideološkom smislu približio ranim radovima marksizma«, poručuje Novotny. Podsjeća da EU u svom ustavu jamči individualne slobode, to je ustavna tekovina Europske unije.
Ako se pogleda udio nenaplativih kredita u ukupnim, podacima za rujan, koje je izradila središnja banka, kažu da se taj udio na tromjesečnoj razini nešto malo smanjio – sada iznosi 17,05 posto, krajem lipnja bio je 17,34 posto, ali krajem prošle godine 17,06 posto. Stagnira, zapravo. No, u nenaplativim kreditima prednjače tvrtke, svaka treća kuna plasirana tom sektoru nenaplativa je. Kod građana, nenaplativo je 12,1 posto kredita, ili nešto više od svake desete odobrene kune.
– Smisao tržišta i jesu individualne slobode pojedinca, da donosi racionalne ili iracionalne odluke. Ako donosi racionalne, tržište će ga nagraditi, ako donosi iracionalne, tržište će ga kazniti. Svatko je odgovoran za svoje postupke. Pa zar smo došli do toga da se to propituje, pa ni u socijalizmu se to nije radilo, čudi se Novotny. Inače, iz Hrvatske udruge banaka jučer nisu htjeli komentirati prijedlog HDZ-a, s obrazloženjem da nemaju detaljnih informacija, odnosno da mjera još nije posve jasna i dorečena.
Pravila struke
U svakom slučaju, vrlo je neobično da se ovako ulazi u privatni prostor građana, te u pravno-privatni odnos banke i klijenta, i to ne samo pravno, nego i ekonomski. Banka naime procjenjuje kome će i kada dati kredit, to je temelj njenog poslovanja, naravno, uvažavajući pravila struke. Inače, Hrvatska je početkom prošlog desetljeća imala mjeru koja je ograničavala godišnji prirast ukupnih kredita banaka na 16 posto, donio ju je HNB, s obzirom da su se banke snažno zaduživale vani i taj novac uz puno više kamate »prebacivale« mahom u potrošačke kredite. No, bila je riječ o mjeri koja se ticala banaka, dakle krediti su bili ograničeni na strani ponude, na strani banaka, kojima je HNB regulator, a ne na strani potražnje, privatnih osoba. K tome, išlo se linearno a ne selektivno kako se ni na taj način ne bi utjecalo na tržišne odluke. Uz to, uslijed nagle liberalizacije tokova kapitala makroekonomski pokazatelji drastično su se pogoršavali, pa je HNB-ova mjera, uz uvođenje granične pričuve, bila argumentirana i više no pogođena. Intervencija je poželjna kada je na pravom mjestu i u pravo vrijeme.