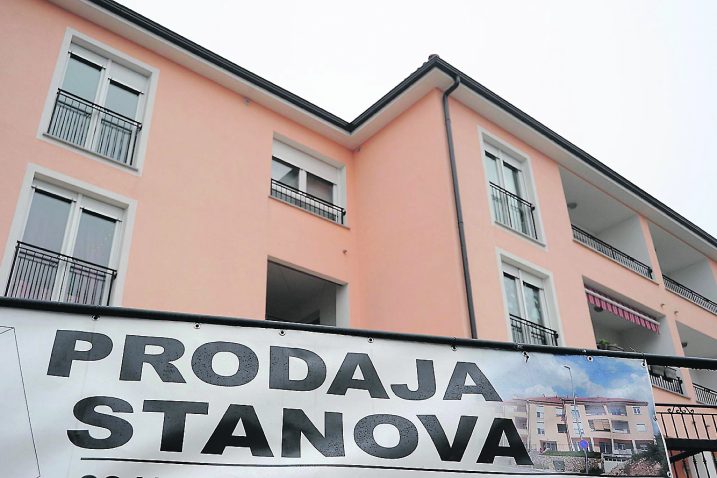
Upitno je hoće li u Hrvatskoj zaživjeti takozvana "walk away" klauzula / Foto Sergej DRECHSLER
Zakon bi trebao omogućiti konverziju iz strane valute u kunu, ili bilo koju alternativnu valutu, ali da se takvo nešto može napraviti samo jednom za trajanja kredita. Odredba će se odnositi za ugovore nakon što se zakon usvoji
ZAGREB – Vlada bi uskoro trebala u proceduru uputiti prijedlog Zakona o stambenom potrošačkom kreditiranju kojim će se puno jasnije odrediti odnos građana koji podižu kredite i banaka koji te kredite odobravaju. Donošenje tog zakona još je 2015. godine obećavala Vlada Zorana Milanovića, prošle godine u travnju već ga je bila pripremila i Vlada Tihomira Oreškovića, ali čini se da će zakon biti donesen tek iz trećeg pokušaja.
Puno više informacija
Osim što će banke morati puno bolje informirati građane o uvjetima kredita, o tome kakve su zaista njihove obveze za trajanja otplate, banka će morati stalno provoditi procjenu kreditne sposobnosti dužnika i neće je smjeti uglavnom zasnivati na vrijednosti nekretnine na koju je upisala hipoteku. Zakon bi trebao omogućiti konverziju kredita iz strane valute u kunu, ili bilo koju alternativnu valutu i to bez ikakvih uvjeta, s time da se takvo nešto može napraviti samo jednom za trajanja kredita. Uz to, ta će se odredba odnositi samo na nove kredite, odnosno na građane koji ugovore kredit nakon što se zakon usvoji.
Novost je i to da zakon omogućava bankama da s potrošačima ugovori da je preuzimanje nekretnine nad kojom ima hipoteku ustvari i ispunjenje svih uvjeta iz ugovora o kreditu. To bi značilo da će se i u Hrvatskoj moći primjenjivati takozvana »walk away« klauzula, po kojoj onaj tko više ne može otplaćivati kredit banci preda stan koji je pod hipotekom i nema više nikakvih obveza. No, novo pravilo neće biti obveza, banke će ga ako to žele moći ugovarati sa svojim dužnicima, a hoće li na taj način privlačiti nove klijente, pokazat će se nakon početka primjene zakona.
U Hrvatskoj je trenutno na snazi potpuno drukčija praksa. Ako građanin i izgubi stan zato što ne može otplaćivati kredit i banka ga čak i proda u ovrsi, njegova obveze prema banci nije zatvorena ako novac od te prodaje ne pokriva puni iznos preostalog kredita, pa tako građani i dalje ostaju dužnici bankama i moraju do kraja namiriti kredit.
U vrijeme najveće krize sa švicarskim francima banke u počeku nisu bile sklone ovakvom rješenju, a prije nego je zakonski propisan fiksni tečaj i kamata, nudili su ga kao kompromis samo u određenim slučajevima gdje bi se dokazalo da su građani lošijeg imovinskog stanja s tim da je u jednoj od verzija obveza zatvaranja kredita padala na državu. Saborski zastupnik i predstavnik udruge Franak Goran Aleksić ističe da je Franak uputio svoje primjedbe na Vladin prvotni prijedlog zakona iz prošle godine, ali da konačnu verziju nije vidio, te da će u proceduri biti još vremena da se istaknu dodatne primjedbe.
Rate ili anuiteti
Tako on smatra da bi se banke trebalo obvezati da građanima moraju ponudi izbor hoće li kredit otplaćivati u ratama ili u anuitetima. Otplata u anuitetima znači da od prvog do posljednjeg mjeseca dužnik isplaćuje isti iznos na ime otplate kredita, odnosno glavnice i kamata. Otplata u ratama u početku znači nešto veće mjesečne troškove jer se unaprijed definira fiksni iznos glavnice koji se otplaćuje, dok se kamata obračunava na preostali iznos, pa otplata u ratama omogućava bržu otplatu glavnice, te su i ukupni troškovi kamata za klijenta niži nego pri otplati kredita u anuitetima.