Patrik Macek/PIXSELL
Mario Kurtović smatra da će vjerovnici morati otpisati značajan dio potraživanja ako žele da Studenac opstane
povezane vijesti
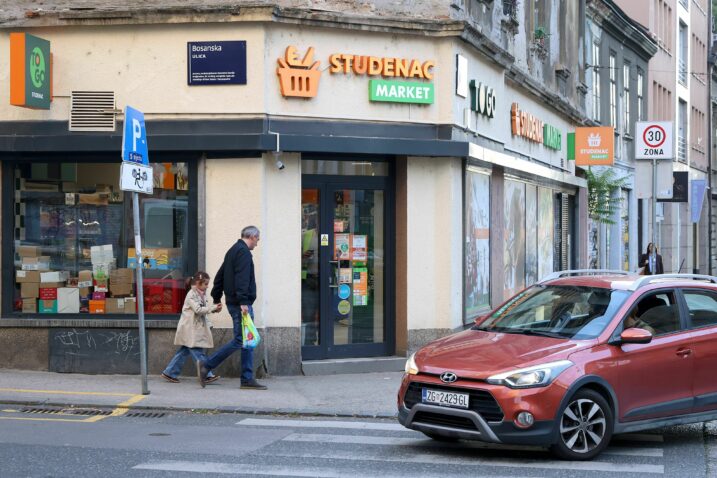
Studenac je posljednjih godina bio najbrže rastući hrvatski maloprodajni lanac prema prihodima, po broju trgovina postao je najveći u zemlji, ali taj impresivni rast, pokazalo se, bio je sazdan na staklenim nogama. Dok je novac banaka tekao, sustav je rastao. Kada je taj dotok presušio, konstrukcija se počela urušavati.
U rujnu su banke počele zatvarati kreditne slavine, dobavljači tražiti svoj novac, a na računima kompanije bilo je nešto više od 10 milijuna eura kada se krenula grabiti zadnja slamka spasa; pokušaj predstečajne nagodbe s vjerovnicima. U ovoj, završnoj fazi, sve se dogodilo ekspresno brzo. Odmah nakon podnošenja prijedloga Trgovačkom sudu u Splitu, računi Studenca upali su u blokadu. Njegove vjerovnike nimalo ne usrećuje činjenica da na papiru Studenac ima stotine milijuna eura imovine, ali gotovo 275 milijuna eura odnosi se na »goodwill« – računovodstvenu vrijednost budućih koristi od preuzetih kompanija, a ne na novac ili nekretnine kojima se mogu platiti dobavljači. Vrijednost fizičke, realne imovine, kao što su poslovni prostori, hale, vozni park, oprema trgovina ne doseže ni sto milijuna eura.
Problem nekretnina
U takvim uvjetima, stečaj i klasična likvidacija najgora je opcija jer su šanse za namirenje vjerovnika najmanje. Nakon što je Studenac ovaj četvrtak dobio »time-out« rješenjem Trgovačkog suda u Splitu otvaranja predstečajnog postupka, koji ima svoje zakonom propisane rokove, bit će važno da do dogovora dođe što prije jer će dobavljači teško puštati robu u uvjetima visoke neizvjesnosti naplate svojih potraživanja. Ovaj pokušaj reseta vjerojatno će dovesti do zatvaranja određenog broja poslovnica, većeg ili manjeg, ono čime su se dičili i hvalili sada postaje nebitno. Ključno je pitanje može li se model presložiti tako da postane dovoljno profitabilan.
Kada je Josip Milavić 2018. prodao Studenac »private-equity« fondu Polish Enterprise Fund VIII (PEF VIII), kojim upravlja Enterprise Investors, iza sebe je ostavljao tvrtku koja je, barem prema njegovim tadašnjim riječima, poslovala prilično konzervativno. Studenac je u tom trenutku bio regionalni dalmatinski lanac s dobro građenom i lociranom mrežom od 384 trgovine, prihodom od oko 220 milijuna eura i 2.600 zaposlenih. Sam Milavić je neposredno prije prodaje tvrdio da kompanija nema neto dug, već čak ima višak kapitala. Važan detalj koji i danas ima težinu jest da je prema tadašnjim medijskim izvještajima, Milavić prodao fondu trgovački biznis dok je zadržao nekretnine, uključujući i dio prostora u kojima su se nalazile trgovine.
Ulaskom privatnog investicijskog fonda događa se zaokret. Umjesto sporog, organskog rasta, krenula je strategija kupovanja postojećih trgovačkih lanaca i istodobnog otvaranja novih trgovina. Prvi veliki val dogodio se već 2019. godine, kada Studenac preuzima Istarske supermarkete sa 105 trgovina i zadarski Sonik s 84 trgovine. Nakon toga slijede nova preuzimanja, među kojima su Bure, Pemo i drugi lokalni trgovci. Prava prekretnica bila je 2022. godina. Studenac tada preuzima dubrovački Pemo, ali i kutinsku Loniu, koja je imala oko 300 trgovina. Zahvaljujući tom preuzimanju, najvećem u povijesti tvrtke, Studenac je prvi put premašio brojku od 1.000 prodavaonica. Time se mreža u samo nekoliko godina dramatično povećava, a Studenac iz regionalnog dalmatinskog trgovca prerasta u nacionalni maloprodajni lanac. Širenje se nastavlja i 2023. preuzimanjem Strahinjčice i drugih manjih lanaca, a 2024. Studenac izlazi i izvan Hrvatske akvizicijom slovenskog Kea. U međuvremenu je broj trgovina narastao na više od 1.400.
Foto Dean Miculinić
Financijska konstrukcija
S tim ekspanzivnim širenjem mijenjala se i financijska konstrukcija kompanije. Studenac je rast sve više financirao zaduživanjem dok je pokušaj da dio tog pritiska ublaži izlaskom na burzu krajem 2024. godine propao. Planirani IPO predviđao je dvojno uvrštenje na Zagrebačkoj i Varšavskoj burzi te prikupljanje oko 80 milijuna eura svježeg kapitala izdavanjem novih dionica. Istodobno je dio postojećih dionica trebao biti ponuđen na prodaju, a najveći prodavatelj bio je PEF VIII, fond kojim upravlja Enterprise Investors i koji je tada držao oko 90 posto Studenca. Za fond je IPO trebao biti i početak postupnog izlaska iz ulaganja. No, ponuda je nakon završetka upisa obustavljena uz službeno obrazloženje o »nepovoljnim tržišnim okolnostima«. U javnosti se tada pojavila i interpretacija da tržište nije prihvatilo očekivanu valuaciju Studenca. IPO je bio važan jer je Studencu trebao donijeti novi kapital za nastavak agresivnog širenja. Taj novac iz kojeg se trebao ne samo financirati novi rast, nego i smanjiti omjer duga prema EBITDA-i, operativne zarade prije kamata, poreza i amortizacije, nije prikupljen.
Problem se sve kristalnije počeo iskazivati u rezultatima. Nakon godina snažnog širenja, EBITDA je u 2025. pala na 51,8 milijuna eura, EBIT odnosno operativna dobit prije amortizacije postao je negativan, a kompanija je godinu završila s gubitkom od 30 milijuna eura. Koliki je teret već postojećeg duga i koliko je kompaniji bilo potrebno novog financiranja pokazivao je i kreditni aranžman koji je Studenac sredinom prošle godine sklopio s konzorcijem banaka. Paket vrijedan 300 milijuna eura većim je dijelom bio namijenjen refinanciranju postojećih obveza, dok je ostatak trebao osigurati novac za nastavak poslovanja, otvaranje novih trgovina i nove akvizicije.
Kredit su Studencu odobrili poljska Bank Pekao (Bank Polska Kasa Opieki S.A.), uz sudjelovanje EBRD-a, mađarske OTP Bank Plc, poljskog Powszechny Zakład Ubezpieczeń S.A. (PZU), OTP banke Hrvatska, Zagrebačke banke i PZU-a. Taj međunarodni SFA (Senior Facilities Agreement) imao je tri glavne linije, iščitava se iz dostupnih dokumenata. Prva je bila tranša od 75 milijuna eura, koja se postupno vraća. Druga, najveća, bila je ona od 175 milijuna eura, s konačnim rokom otplate u rujnu 2031. Treća je bila revolving kreditna linija (RCF) od 50 milijuna eura. Taj aranžman, međutim, nije bio jedini izvor financiranja. Za održavanje likvidnosti kompanija je koristila i dodatne domaće revolving kreditne linije te obrnuti faktoring, s ukupno 93,2 milijuna eura ugovorenih limita, od čega je krajem godine bilo iskorišteno gotovo 87 milijuna eura. U bilanci Studenca na kraju 2025. iskazano je gotovo 289 milijuna eura kredita i zajmova.
Nesrazmjer kapitala i duga
Studenčev problem nije samo u bankarskom dugu. Studenac ima više od 1.400 trgovina, a velik dio prodajnih prostora nije njegov. Iza toga stoji i velika obveza prema najmodavcima, na kraju 2025. iznosila je više od 160 milijuna eura. Ta svota iskazana je najvećim dijelom kao dugoročna obveza, međutim, iz izvješća je vidljivo da je Studencu u ovoj godini dolazilo na naplatu gotovo 36 milijuna eura najmova.
Za Marija Kurtovića, nezavisnog financijskog analitičara i savjetnika za financiranje poduzeća, problemi Studenca nisu iznenađenje. Svoje je klijente još od 2023. upozoravao na slab financijski položaj kompanije.
– Prvi ozbiljan signal bio je vidljiv već 2022. godine, kada su pokazatelji zaduženosti upućivali na to da bi Studencu, uz tadašnju razinu poslovanja, trebalo oko deset godina da otplati postojeće kredite. Povrat na investicije i akvizicije je u sektoru maloprodaje dulji nego što je bila ročnost odobrenih im kredita, što automatski radi pritisak na razinu novca u poslovanju. Nadalje, već tada je bilo vidljivo da su rokovi plaćanja dobavljačima bili produljeni, što je uz tadašnje najave širenja bio signal da se rast poslovanja ne može financirati na takav način. Po mom mišljenju, Studenac je rastao prebrzo i uz neadekvatnu strukturu financiranja. Ročnost kredita je bila prekratka za razinu novca koji je taj lanac maloprodaje stvarao. Ulaganja su velikim dijelom išla u preuzimanje drugih lanaca, međutim, većinom su to bili lanci čije je poslovnice trebalo temeljito urediti i napraviti rebranding, što također košta. Sve je to financirano gotovo isključivo kreditima, što je bilo posebno pogubno od 2025. nadalje kada su profitne marže bile u padu zbog sve većeg rasta troška plaća i rastućeg pritiska na prodajne cijene, objašnjava Kurtović.
Naš sugovornik upućuje da je, umjesto omjera financijskog duga i EBIDTA-e, koji je krajem 2024. godine iznosio čak 5,8 puta, puno relevantniji pokazatelj financijskog duga i održivog novčanog toka. Krajem te iste godine Studenac je, upućuje Kurtović, imao toliko velik dug u odnosu na novac koji mu je poslovanje stvarno generiralo da bi mu, bez novih zaduživanja i uz tadašnju razinu novčanog toka, trebalo oko petnaest godina i četiri mjeseca da ga otplati.
Ovaj analitičar ukazuje i na veliki nesrazmjer koji se dogodio u posljednje četiri godine gdje je vlastiti kapital povećan za osam milijuna eura, a krediti za čak 233 milijuna eura.
Niske marže
– Prema dostupnim podacima, posljednji vlastiti kapital izvana je došao još 2022. godine u iznosu od osam milijuna eura. U načelu za ovakav rast upumpavanje svježeg novca izvana možda i nije potrebno ako poslovanje generira dovoljne razine novca, ali u slučaju Studenca to nije bilo tako. Riječ je o biznisu u kojem su marže relativno niske i akumulacija kapitala je spora, a s vremenom je generirani novac u sve većoj mjeri odlazio na plaćanje troška kamata i povrat glavnice novih kredita, objašnjava Kurtović.
Njegov je stav da su banke svakako trebale prepoznati da je struktura financiranja Studenca neodrživa.
– Najkasnije je to postalo jasno nakon neuspješnog izlaska na burzu, što je zapravo značilo da izostaje povećanje vlastitog kapitala kompanije a što je trebalo smanjiti pritisak rastućih kredita. Unatoč tome, u lipnju 2025. sindikat banaka je Studencu odobrio financiranje u visini od 300 milijuna eura. Možemo samo nagađati kakva su očekivanja i razlozi stajali iza tolikog financiranja, međutim već je tada bilo vidljivo da će bez značajnog povećanja vlastitog kapitala teško biti održati tempo preuzimanja i kapitalnih investicija, kaže naš sugovornik.
Kurtovićeve su prognoze će vjerovnici morati otpisati značajan dio potraživanja ako žele da Studenac opstane, jer zadržavanje ove razine duga je uteg za buduće poslovanje i izgledno je da se iz poslovanja toliki dug neće moći vratiti. Logična bi bila i promjena vlasništva s obzirom da trenutni vlasnik nije uspio u svojoj strategiji.
Sindikat se nada nastavku poslovanja
Iz sindikalnih krugova poručuju da su u kontaktu s radnicima Studenca koji im se obraćaju s brojnim pitanjima i dvojbama. Radnike, prije svega, zanima što će biti s njihovim radnim mjestima i hoće li se poslovanje nastaviti bez prekida.
Photo: Zeljko Hladika/PIXSELL
– Situacija vezana uz tvrtku Studenac je izuzetno važna za maloprodaju u Hrvatskoj. Radi se o poslodavcu koji zapošljava oko 7.000 radnika zaposlenih u nešto više od 1.400 trgovina. Naravno da radnici žele sigurnost radnog mjesta i normalne uvjete rada. Zabrinuti su za svoju budućnost i žele znati što će biti s njima. Imaju puno upita, dilema i strahova. U kontaktu smo s radnicima i članovima i nastojimo ih točno i pravovremeno informirati. Svi se nadamo da će nadležni sud u Splitu što prije riješiti nastalu pravnu situaciju i donijeti rješenje kojim će početi predstečajni postupak kako bi tvrtka mogla nastaviti poslovanje, a radnici nastaviti raditi prema svojim ugovorima o radu, uz ostvarenje svih prava i obveza. Vjerujemo da u će tom procesu vjerovnici postići dogovor s dužnikom i da će se donijeti plan restrukturiranja, nada se predsjednica Sindikata trgovine Hrvatske (STH) Zlatica Štulić.
Koncept dobitan u Poljskoj i Rumunjskoj izjalovio se u Hrvatskoj
Studenac nije bio izolirana investicija, nego dio prepoznatljive strategije Enterprise Investorsa (EI), jednog od nadugovječnijih privatnih investicijskih društava u srednjoj i istočnoj Europi koji posluje od 1990. godine koji je kroz različite generacije fondova ulagao novac svojih investitora u kompanije, šireći ih i potom izlazeći iz ulaganja prodajom ili IPO-om. Na svojim službenim stranicama hvale se da su 35 godina postojanja oformili deset fondova kroz koje su prikupili oko 2,5 milijardi eura kapitala i investirali ih u više od 160 kompanija. Sami kažu da im je fokus na sektore brzog rasta kao što su tehnologija, financijske usluge, roba široke potrošnje, poslovne usluge, zdravstvo, maloprodaja i proizvodnja.
– Ulažemo iznose između 20 i 75 milijuna eura za vlasničke udjele koji se kreću od značajnih manjinskih udjela do potpunog vlasništva, pri čemu zauzimamo dugoročnu perspektivu, a naš angažman obično traje između pet i osam godina, navodi se na stranicama EI-ja.
Studenac im je očito bio prilika u nizu. Sličan obrazac fond je prethodno primijenio na Dinu u Poljskoj i Profi u Rumunjskoj, obje investicije iz portfelja fonda PEF-a VI. Profi Rom Food, rumunjski lanac supermarketa, 2010. godine kupili su za 66 milijuna eura, uz dodatnih 10 milijuna eura dokapitalizacije godinu poslije. Nakon modernizacije i širenja mreže, šest godina kasnije prodali su ga MidEuropa Partnersu u transakciji teškoj 533 milijuna eura. Slična priča bila je i s Dinom, poljskim lancem kvartovskih marketa. Sam Enterprise Investors naveo je da su Profi i Dino zajedno donijeli 890 milijuna eura bruto prihoda pri izlasku iz ulaganja.
Po svemu sudeći, Enterprise Investors u Studencu pokušao je ponoviti recept s kojim je ranije uspijevao; preuzeti regionalnog trgovca kao bazu za brzo širenje. Međutim, ono što je funkcioniralo na većim tržištima poput Poljske i Rumunjske, u Hrvatskoj je završilo predstečajem. Studenac je brzo rastao po broju trgovina, ali taj rast nije proizveo dovoljno snažan novčani tok da bi bez problema nosio teret zaduženja. Pitanje je i tko sada plaća njezinu cijenu. Dio računa već je stigao dobavljačima, osobito manjima koji si teško mogu priuštiti dugotrajno čekanje na naplatu. Je li problem bio u samoj strategiji, tempu akvizicija, uvjetima pod kojima su one financirane, u specifičnostima hrvatskog tržišta maloprodaje, ili nečem petom, pitanja su koje otvara sadašnja financijska pozicija kompanije. Dio domaćih analitičara smatra da je fond podcijenio ograničenja i specifičnosti hrvatskog tržišta maloprodaje.
Osim Studenca, Enterprise Investors je u Hrvatskoj imao još jednu akviziciju, PAN-PEK. Kroz PEF VII 2018. godine kupili su prvih 65 posto da bi u 2020. preuzeli i preostalih 35 posto vlasništva. Lani, u srpnju EI je prodao PAN-PEK poljskom Inter Europolu.