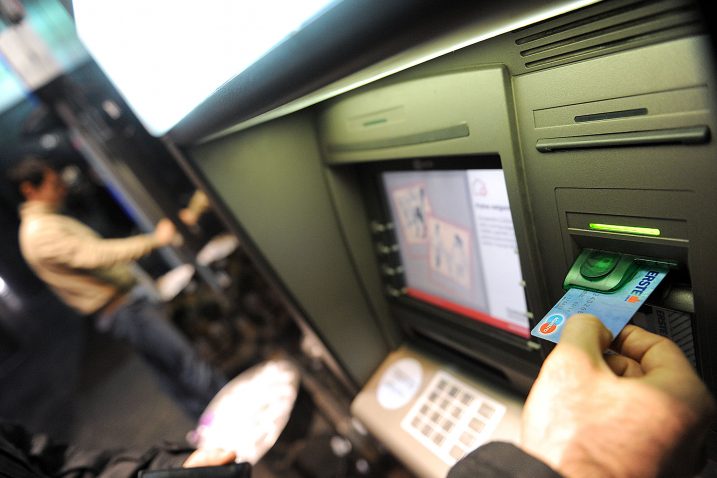
Kad kriza godinama traje, dug počinje povećavati sam sebe, pa i onaj na tekućem računu / Foto P. FABIJAN
Pravi put za problem dugova je poticanje gospodarskog rasta, zapošljavanja i izvoza, kaže Ljubo Jurčić i podsjeća da je neplaćanje posljedica krize. Banke ne mogu naplatiti 47 milijardi kuna, ali prema podacima HNB-a, u posljednjem tromjesečju 2014. naplativost kredita prestala se pogoršavati i neznatno se poboljšala
ZAGREB » Banke u Hrvatskoj mogle bi izgubiti 47,4 milijarde kuna, koje su proteklih godina posudile tvrtkama i građanima. Radi se o »lošim« kreditima, koji su nenaplativi ili djelomice naplativi jer su dužnici došli u nevolje. Njihov udio u ukupnim bankovnim kreditima, koji iznose 280 milijarda kuna, prošle se godine popeo na gotovo 17 posto, za razliku od 2013. godine, kad je loših kredita u bankama bilo 15,7 posto, prema podacima HNB-a.
Teret franka
Dugogodišnjom krizom najteže su pogođena poduzeća, od kojih banke ne mogu naplatiti čak 30,5 posto kredita. Građani su u prosjeku bolji platiše, jer banke od njih ne mogu vratiti 12 posto. Najteži slučaj su krediti vezani uz švicarske franke, dani poduzećima, s obzirom na to da već 59 posto njih spada u nepovratne. Kad je riječ o stambenim kreditima u švicarcima, koji su dani građanima, lani je bilo nenaplativo 13 posto.
Ove godine, prema procjenama Europske komisije, bankama u Hrvatskoj dobit bi mogla biti načeta zbog zamrzavanja tečaja švicarskog franka, uz koji je vezan dio kredita. HNB tvrdi da to ne mora biti tako, jer bi se – u slučaju da franak nije zamrznut – povećala nenaplativnost kredita i trošak banaka za rezervacije. Hrvatski bankari javno tvrde da su se dobro pripremili za nevolje, što je potvrdilo i prošlogodišnje češljanje njihovih bilanci, koje je provela Europska središnja banka. Hrvatske banke spadaju među najbolje kapitalizirane u Europskoj uniji, što znači da nove nevolje mogu podnijeti lakše od banaka u većini zemalja.
– To je očekivano. Kad gospodarstvo pada, kad ne rastu dohoci, plaće i profiti, poduzeća i građani dolaze u situaciju da ne mogu otplaćivati kredite koje su podigli u bolja vremena, objašnjava Ljubo Jurčić, profesor na Ekonomskom fakultetu. Kad to godinama traje, dodao je profesor, dug počinje povećavati sam sebe.
Stoga je Vlada prije nekoliko godina omogućila otpisivanje dugova prezaduženim poduzećima, koje vjerovnici provode putem predstečajnih nagodbi. Ove godine Vlada je otišla korak dalje, pa je potaknula otpisivanje dugova najugroženijim građanima. Međutim, Jurčić smatra da ti potezi neće riješiti srž stvari.
– Taj otpis dugova građanima je kap u moru i nije pravo rješenje. Jedini, pravi put za problem dugova je poticanje gospodarskog rasta, zapošljavanja i izvoza, kaže Jurčić, podsjećajući da je neplaćanje posljedica krize. Umjesto politike laganog propadanja, koja se danas vodi, vlasti bi trebale početi s politikom laganog gospodarskog rasta, kaže Jurčić. Osim toga, dodaje, ne treba zaboraviti da svako otpisivanje dugova jednima pomaže, ali drugima ide na štetu.
Veće rezervacije
Banke u Hrvatskoj, po svemu sudeći, nisu teško podnijele rast nenaplativih kredita. Zbog njih moraju izdvajati veće rezervacije, odnosno stavljati više novca na stranu. Prošle godine ostvarile su dobit prije oporezivanja od 2,5 milijarde kuna, što je upola manje nego prije krize, ali je 2,5 puta više nego 2013. godine. Najveću je bruto dobit zabilježila Zagrebačka banka, od 1,5 milijarde kuna, što je 2,5 puta više nego prethodne godine. Taj skok dobiti Zaba je postigla ponajprije zahvaljujući lanjskoj prodaji Istraturista Umag, od koje je zaradila 428 milijuna kuna. Prema podacima HNB-a, u posljednjem tromjesečju prošle godine naplativost kredita u bankama prestala se pogoršavati i neznatno se poboljšala.